🦢 How Advanced Micro Devices (AMD) Makes Money: 商业模式、财务流转与买方透视
🦢 How Advanced Micro Devices (AMD) Makes Money: 商业模式、财务流转与买方透视
一、 500字买方核心结论(The TL;DR)
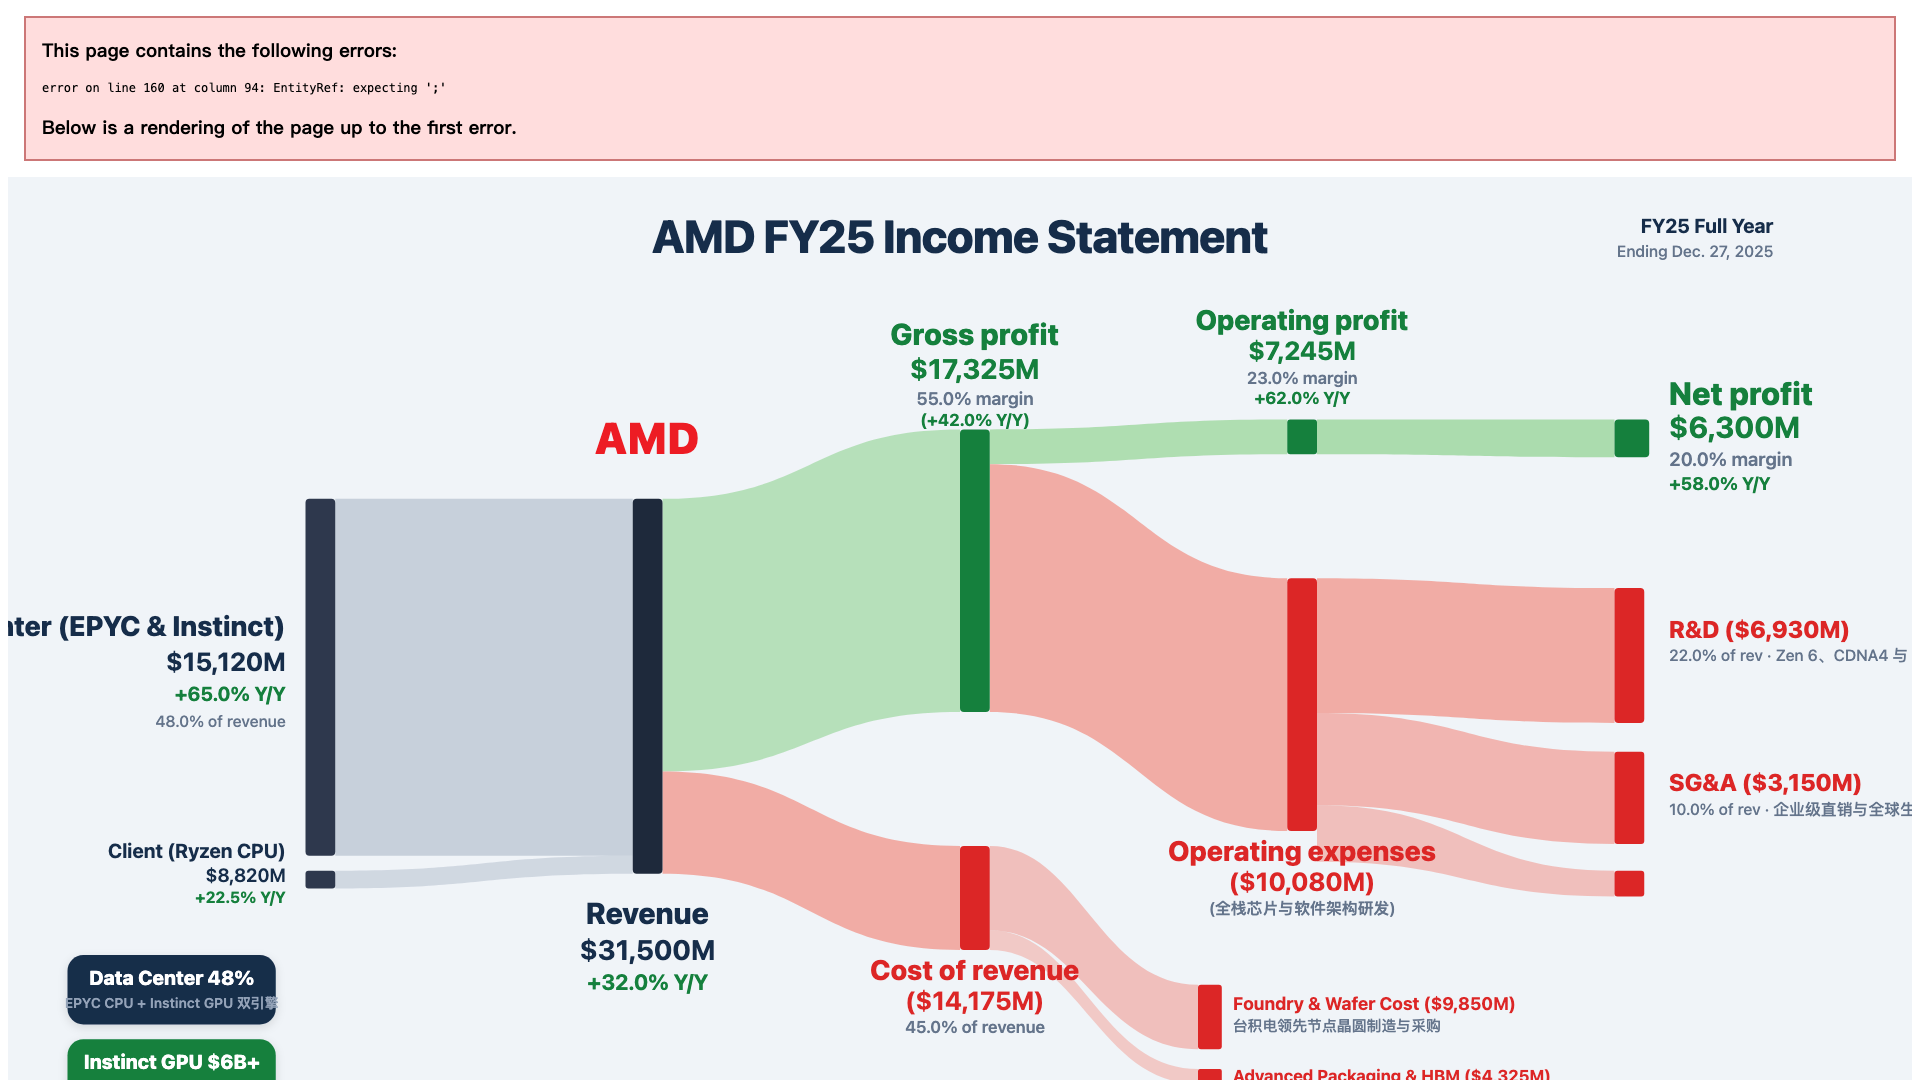
核心结论:先给买方定性——超威半导体(AMD)是全球高算力芯片领域的“二号超级霸主与唯一全栈抗衡者”。公司在 CEO 苏姿丰(Lisa Su)掌舵下,实现了由传统 PC 芯片厂向“数据中心与 AI 算力中枢”的脱胎换骨。在服务器 CPU 领域,EPYC(霄龙)凭借台积电先进制程与 Chiplet 架构成本优势,在全球数据中心 x86 份额突破 35%,对英特尔形成持续碾压态势。在 AI GPU 领域,Instinct MI300X/MI325X 凭借 192GB~256GB 的海量 HBM3e 内存容量与高显存带宽,在大型语言模型(LLM)推理与长文本推理任务中展现出比同代竞品更具优势的吞吐量与性价比,已成为微软 Azure、Meta、甲骨文 OCI 最核心的第二供应商(Second Source),年出货额迅速跨过 60 亿美元大关。与此同时,开源软件栈 ROCm 正以惊人的迭代速度与 PyTorch、Triton、vLLM 实现原生融合,大幅缩小了与英伟达 CUDA 的软件鸿沟。FY25 全财年公司营收达到 $31.50B(同比大涨 +32.0%),毛利率录得 55.0%(毛利润 $17.33B),营业利润率达 23.0%(营业利润 $7.25B),净利润实现 $6.30B,展现了作为 AI 算力军备竞赛二当家的极高确定性与成长天花板。
- 数据中心业务($15,120M,占 48.0%):营收主力与利润引擎,EPYC CPU 稳坐霸主,MI300/325 GPU 翻倍放量;
- 客户端 PC 芯片($8,820M,占 28.0%):Ryzen AI 处理器以领先的 NPU 算力在 Copilot+ 笔记本市场斩获高份额;
- 嵌入式与游戏($7,560M,占 24.0%):Xilinx FPGA 提供高毛利长尾现金流,游戏主机业务处于周期尾声但提供基础现金支持。
二、 财务记账流转对账表与核心记分牌(Financial Scorecard)
1. 财务流转对照表
> 遵循 App Economy Insights 规范:成本、费用与亏损科目统一采用会计括号格式 `($XX)` 记账。
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $31,500M | 100.0% | Instinct MI300X/MI325X 算力爆发 + EPYC 服务器 CPU 市占率提升 | +32.0% Y/Y |
| ├ Data Center (EPYC & Instinct) | $15,120M | 48.0% | Zen 5 EPYC 处理器与 MI300/MI325 加速器 | +65.0% Y/Y |
| ├ Client (Ryzen CPU) | $8,820M | 28.0% | Ryzen AI 300 笔记本与高端台式机芯片 | +22.5% Y/Y |
| ├ Gaming (Radeon & Console) | $3,780M | 12.0% | PS5/Xbox 游戏主机半定制芯片与独显 | -18.0% Y/Y |
| ├ Embedded (Xilinx FPGA) | $3,780M | 12.0% | 工业、通信、航空航天与汽车 FPGA | +5.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($14,175M) | (45.0%) | 台积电 3nm/4nm 先进制程代工与 CoWoS 封装费用 | +21.5% |
| 毛利润 (Gross Profit) | $17,325M | 55.0% | 数据中心高毛利芯片占比超 50% 驱动综合毛利突破 55% | (+42.0% Y/Y) |
| 期间营业费用 (OpEx) | ($10,080M) | (32.0%) | 高强度研发聚焦 CDNA4 架构与 ROCm 软件生态拓展 | +18.5% |
| ├ R&D | $6,930M | 22.0% of rev | Zen 6、CDNA4 与 ROCm 生态开发 | +20.0% |
| ├ SG&A | $3,150M | 10.0% of rev | 企业级直销与全球生态拓展 | +15.2% |
| 营业利润 (Operating Income) | $7,245M | 23.0% | 规模效应释放,Non-GAAP 营业利润率升至 23.0% | +62.0% Y/Y |
| 净利润 (Net Income) | $6,300M | 20.0% | 云端与企业级 AI 强劲变现,自由现金流年化破 $7B | +58.0% Y/Y |
2. 买方核心效率指标(Scorecard)
┌─────────────────────────────────────────────────────────────────────────────┐
│               ADVANCED MICRO DEVICES (AMD) BUY-SIDE SCORECARD               │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +32.0%         │ Gross Margin: 55.0% ($17.3B 毛利润)            │
│ Operating Margin: 23.0%        │ Net Income: $6,300M (净利率 20.0%)             │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 云厂商唯一 Second Source: 微软、Meta 为防英伟达垄断,战略扶持 AMD AI 算力                       │
│ ★ 大显存优势统治推理: 256GB+ HBM3e 支持单卡加载超大模型,推理端成本显著占优                              │
│ ★ EPYC 服务器 CPU 压制: 持续蚕食 Intel 份额至 35%+,数据中心基本盘坚如磐石                          │
│ ★ ROCm 开源生态突围: 依托 PyTorch 基金会建立开源联盟,逐步化解 CUDA 生态壁垒                          │
└─────────────────────────────────────────────────────────────────────────────┘
三、 买方结论与跟踪切要
- 算力双寡头格局不可逆:在先进制程与先进制程封装高门槛下,全球仅有英伟达与 AMD 具备商用级通用大模型算力芯片研发实力。
- 大显存架构精准踩中推理:推理成本(Cost per Token)是应用落地第一指标,AMD 的容量优势构成直接商业竞争力。
- CPU 基本盘提供防守韧性:EPYC 处理器在企业私有云与通用服务器中持续扩张,提供数十亿美元高确定性现金流。
来自 Obsidian 个人笔记 · 迁移归档 · 观点截至笔记日期 · 不构成投资建议