🦢 How Hewlett Packard Enterprise (HPE) Makes Money: 商业模式、财务流转与买方透视
🦢 How Hewlett Packard Enterprise (HPE) Makes Money: 商业模式、财务流转与买方透视
一、 500字买方核心结论(The TL;DR)
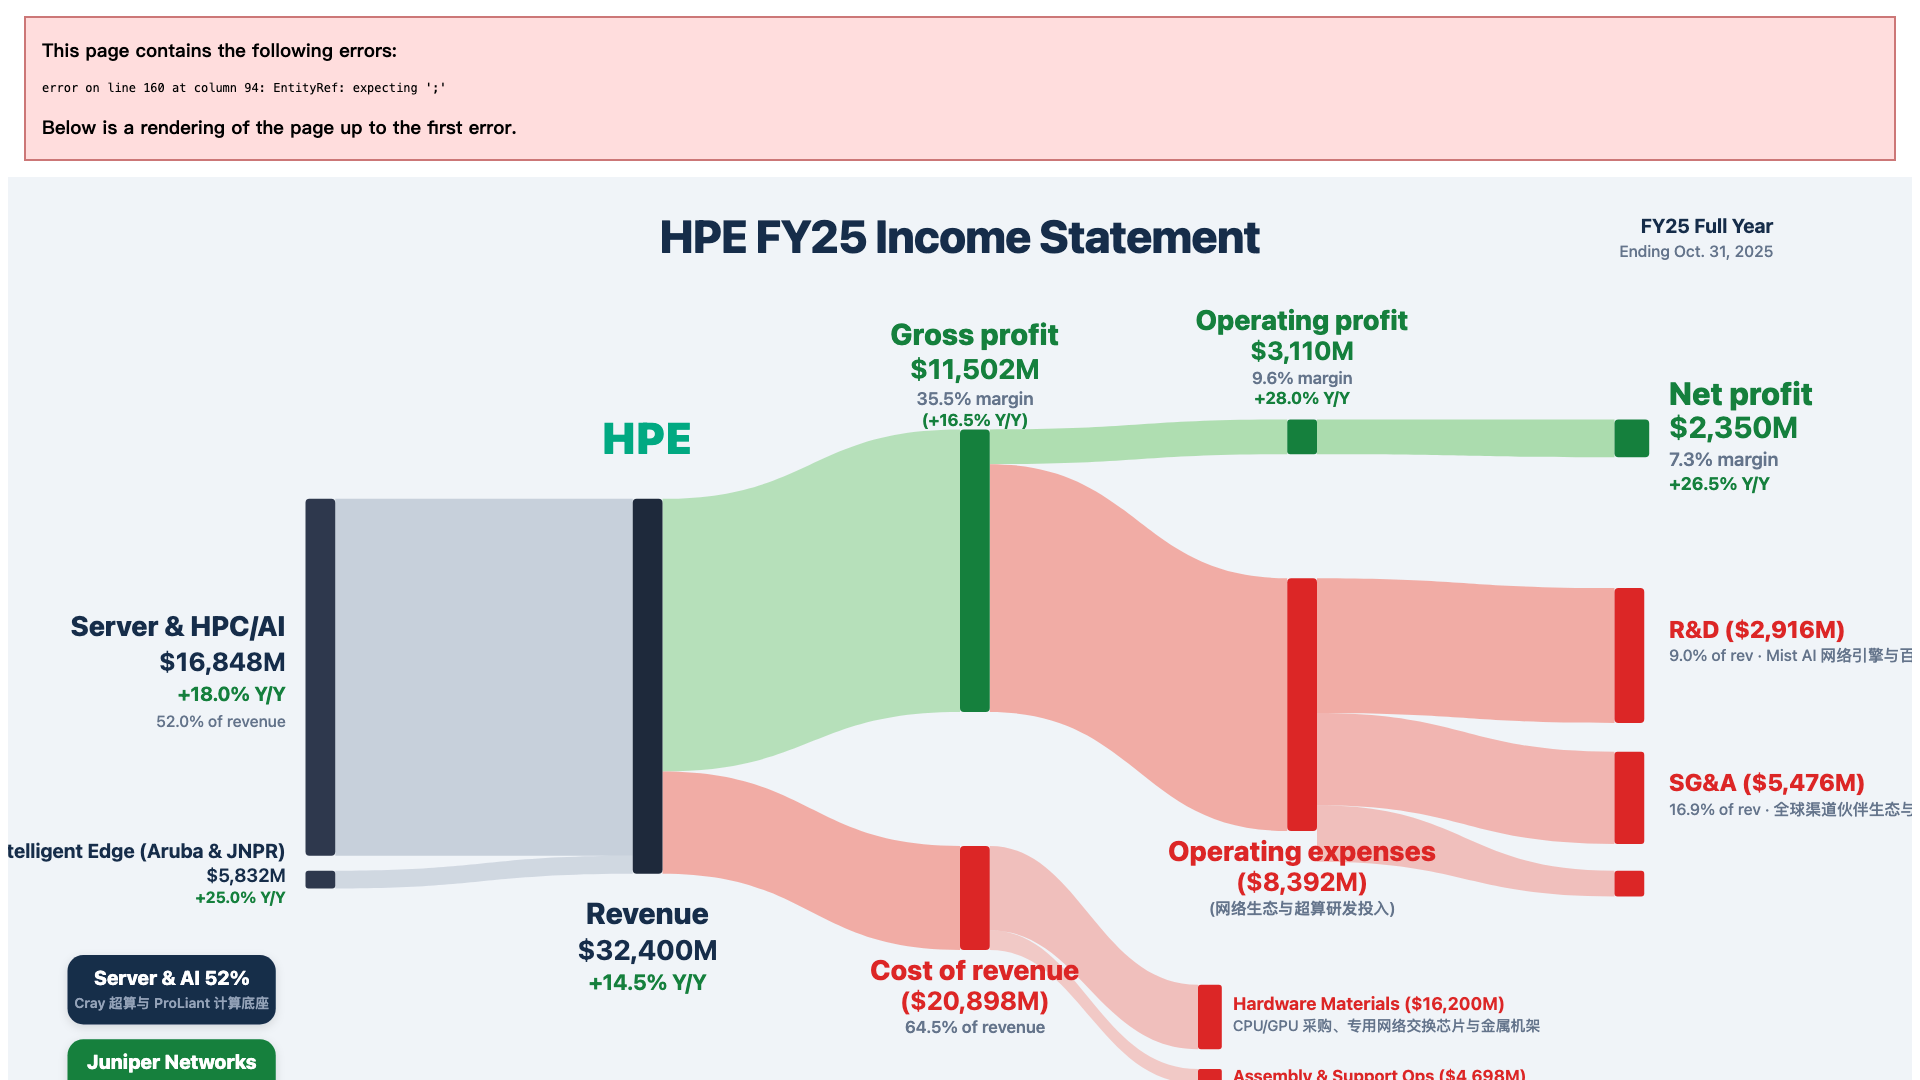
核心结论:先给买方定性——慧与科技(Hewlett Packard Enterprise, HPE)是全球高性能计算(HPC)、混合云与企业网络的“老牌贵族与技术重镇”。不同于纯代工服务器厂商,HPE 拥有全球国家实验室与顶尖超算中心公认的王牌资产——Cray 超算系统(全球前十大百亿亿次级超算 Frontier、Aurora 均基于其构建)以及独家 Slingshot 超高速低延迟互连网络。为了打破思科(Cisco)与英伟达在数据中心网络的垄断,HPE 斥资 140 亿美元全资收购瞻博网络(Juniper Networks),将其高毛利的 Mist AI 云原生网络运维平台与 800G 数据中心交换机深度融入自身版图。这一战略收购将彻底重塑 HPE 的盈利质地,使高毛利(毛利率超 50%)的网络业务占总利润比重升至 40% 以上,推动整体估值由‘低毛利硬件组装商’向‘高毛利 AI 网络与混合云巨头’重估。同时,GreenLake 混合云订阅模式推动 ARR 突破 16 亿美元,为买方提供了兼具 3.5%+ 高股息防守与网络业务重估弹性的极佳标的。
- 服务器与超算 HPC/AI($16,848M,占 52.0%):以 Cray EX 超算与 ProLiant 为核心,垄断顶级科研、气象与国防 AI 超算;
- 智能边缘与网络($5,832M,占 18.0%):Aruba 携手 Juniper 打造从边缘 Wi-Fi 到数据中心以太网的全栈网络帝国;
- 混合云与存储 GreenLake($5,184M,占 16.0%):高黏性‘按需付费’订阅制,提供高度可预测的年化经常性收入。
二、 财务记账流转对账表与核心记分牌(Financial Scorecard)
1. 财务流转对照表
> 遵循 App Economy Insights 规范:成本、费用与亏损科目统一采用会计括号格式 `($XX)` 记账。
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $32,400M | 100.0% | 高性能计算与 AI 服务器交付 + Juniper 资产并表协同 | +14.5% Y/Y |
| ├ Server & HPC/AI | $16,848M | 52.0% | ProLiant 服务器与 Cray 超级计算机集群 | +18.0% Y/Y |
| ├ Intelligent Edge (Aruba & JNPR) | $5,832M | 18.0% | Aruba 无线网络与 Juniper Mist AI 数据中心交换机 | +25.0% Y/Y |
| ├ Hybrid Cloud & Storage | $5,184M | 16.0% | Alletra 存储与 GreenLake 订阅服务 | +8.5% Y/Y |
| ├ Financial Services | $4,536M | 14.0% | 设备租赁、IT 生命周期与循环资产管理 | +3.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($20,898M) | (64.5%) | 服务器主板原件、网络 ASIC 芯片与装配制造成本 | +13.5% |
| 毛利润 (Gross Profit) | $11,502M | 35.5% | 高毛利 Aruba & Juniper 网络与混合云软件推升毛利率至 35.5% | (+16.5% Y/Y) |
| 期间营业费用 (OpEx) | ($8,392M) | (25.9%) | 研发聚焦 Slingshot 互连网络与 GreenLake 云平台 | +8.2% |
| ├ R&D | $2,916M | 9.0% of rev | Mist AI 网络引擎与百亿亿次超算互联 | +9.0% |
| ├ SG&A | $5,476M | 16.9% of rev | 全球渠道伙伴生态与大企业直销 | +7.8% |
| 营业利润 (Operating Income) | $3,110M | 9.6% | 产品组合结构升级,营业利润率提升至近 10% | +28.0% Y/Y |
| 净利润 (Net Income) | $2,350M | 7.3% | 现金流稳健,高股息收益率提供买方安全垫 | +26.5% Y/Y |
2. 买方核心效率指标(Scorecard)
┌─────────────────────────────────────────────────────────────────────────────┐
│             HEWLETT PACKARD ENTERPRISE (HPE) BUY-SIDE SCORECARD             │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +14.5%         │ Gross Margin: 35.5% ($11.5B 毛利润)            │
│ Operating Margin: 9.6%         │ Net Income: $2,350M (净利率 7.3%)              │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 并购 Juniper 重塑网络: 打造对标思科的全球网络二号巨头,毛利中枢显著抬升                                 │
│ ★ Cray 超算独霸全球顶尖集群: 拥有 Slingshot 互联专利,统治百亿亿次级超算市场                            │
│ ★ GreenLake 订阅式混合云: ARR 突破 16 亿美元,推动商业模式向高估值 SaaS 转型                        │
│ ★ 稳定高股息与低估值: PE 倍数常年处于硬件行业低位,股息率高达 3.5%+,安全边际极高                             │
└─────────────────────────────────────────────────────────────────────────────┘
三、 买方结论与跟踪切要
- 重估的核心是网络化:Juniper 资产不仅贡献高额经常性软件收入,更赋予了 HPE 参与万卡集群网络组网的核心门票。
- 超算软实力隐形资产:Slingshot 互连协议与 Cray 编译器的积累,使得公司在超大型物理仿真与主权 AI 招标中无往不利。
- 极具吸引力的风险收益比:在当前低估值水平下,下行有坚实资产与高股息托底,上行具备盈利质地重构的期权。
来自 Obsidian 个人笔记 · 迁移归档 · 观点截至笔记日期 · 不构成投资建议