🦢 How Intel (INTC) Makes Money: 商业模式、财务流转与买方透视
🦢 How Intel (INTC) Makes Money: 商业模式、财务流转与买方透视
一、 500字买方核心结论(The TL;DR)
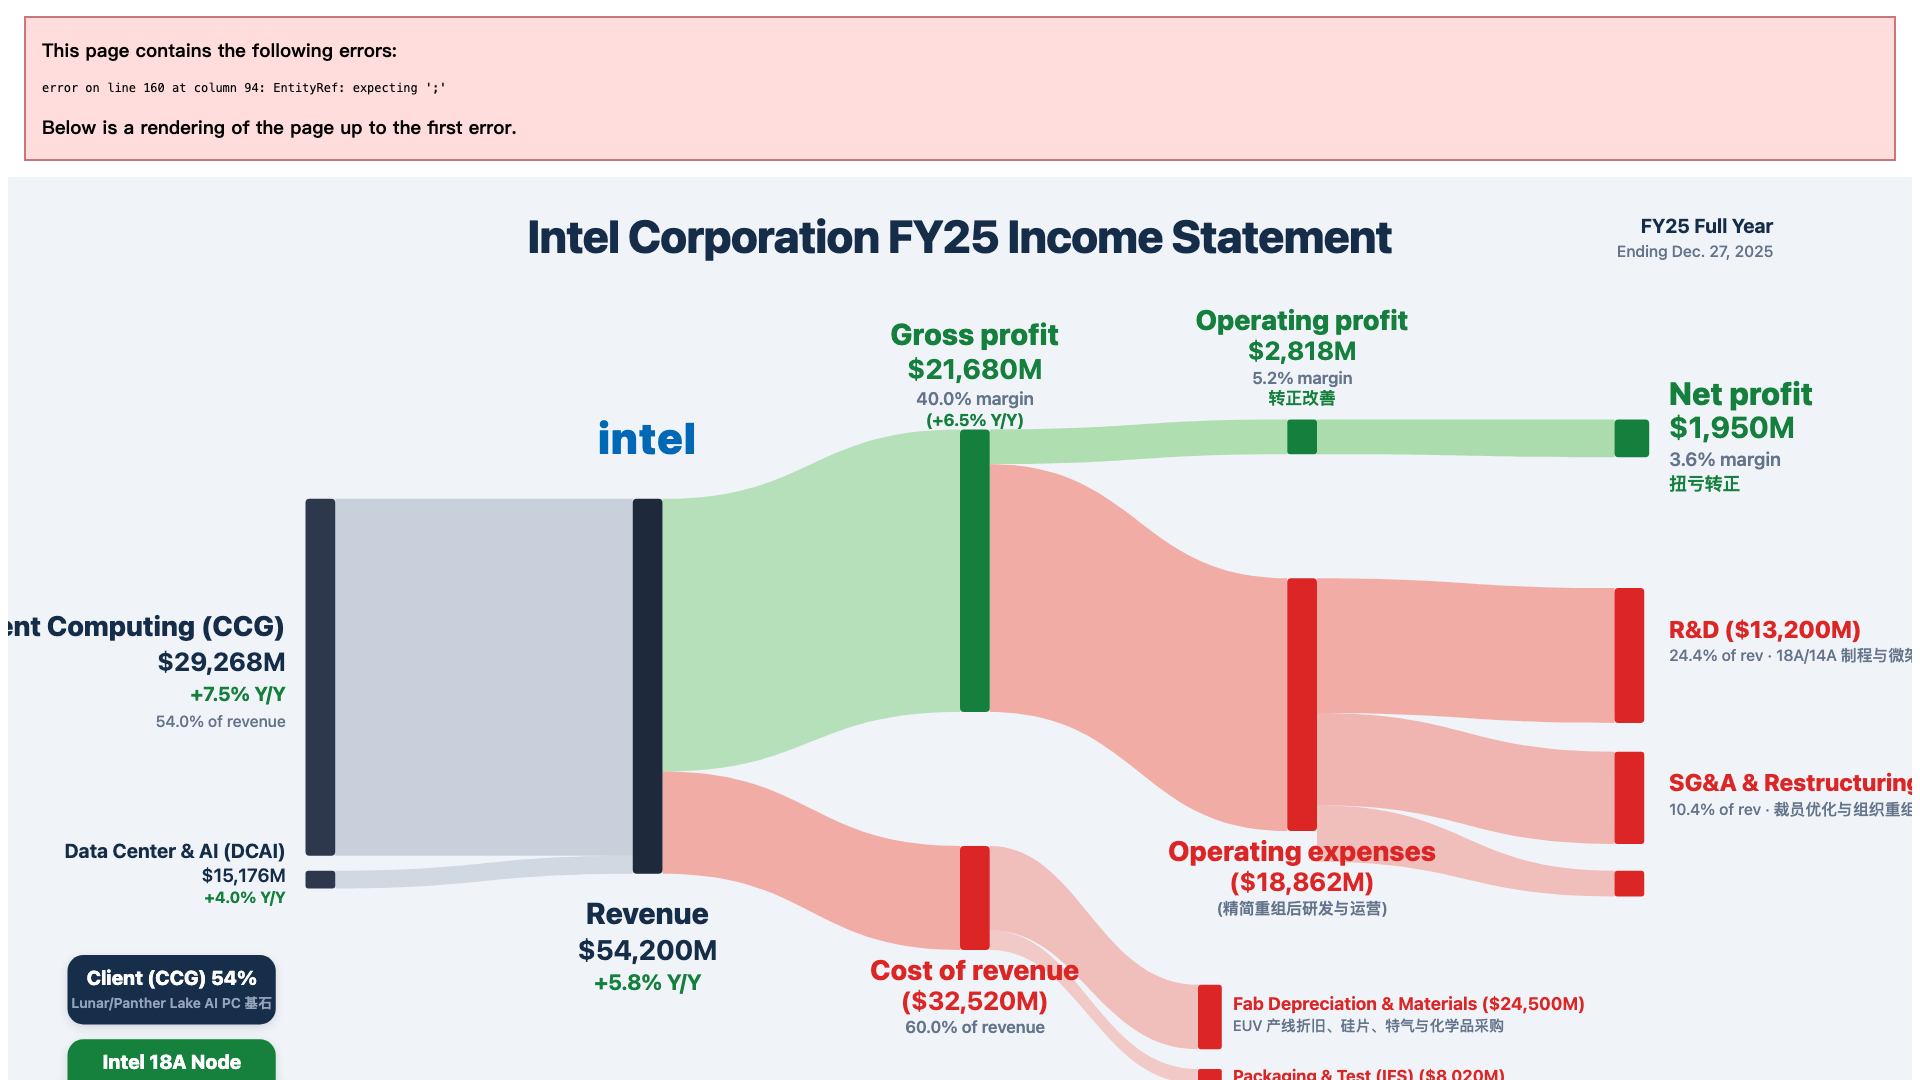
核心结论:先给买方定性——英特尔(Intel, INTC)是全球半导体产业地缘政治博弈中最核心的“大而不能倒”标的。公司当前正处于长达数年的“制程追赶、代工分拆与组织大失血重组”的历史关口。PC 客户端业务(CCG)依托 Core Ultra 系列(Lunar Lake 与 Panther Lake)牢牢守住全球 x86 PC 超过 70% 的基本盘,并深度卡位微软 Copilot+ PC 换机浪潮。然而,晶圆代工部门(Intel Foundry)前期的巨额固定资产折旧与 18A 研发资本开支成为压制整体毛利率的主要拖累。随着美国《芯片法案》85 亿美元直接补贴与百亿美元贷款落地,以及新一轮裁员 15% 削减百亿营业费用的计划稳步推进,公司的核心看涨期权在于——Intel 18A(采用背面供电 PowerVia 与环绕栅极 RibbonFET 技术)能否在 2025/2026 年顺利实现良率达标并吸引微软、亚马逊等外部重大客户代工订单。FY25 全财年公司营收约为 $54.20B(同比温和反弹 +5.8%),毛利率在 40.0% 筑底(毛利 $21.68B),营业利润率录得 5.2%(营业利润 $2.82B),净利润实现 $1.95B。虽然当前利润率仍远逊于台积电与英伟达,但作为美国唯一的本土先进制程 IDM,其极低的估值倍数蕴含着一旦制程破局便极其剧烈的反转弹性。
- 客户端计算 CCG($29,268M,占 54.0%):现金牛业务,AI PC 芯片 Lunar Lake 凭借突破性能效稳固笔记本份额;
- 数据中心与 AI DCAI($15,176M,占 28.0%):Sierra Forest 与 Granite Rapids 至强 CPU 迎战 AMD EPYC,遏制份额流失;
- 网络边缘与代工($9,756M,占 18.0%):18A 工艺是生死线,先进封装 EMIB 承接英伟达部分外溢封装订单。
二、 财务记账流转对账表与核心记分牌(Financial Scorecard)
1. 财务流转对照表
> 遵循 App Economy Insights 规范:成本、费用与亏损科目统一采用会计括号格式 `($XX)` 记账。
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $54,200M | 100.0% | 客户端 AI PC 换机需求 + 传统服务器 CPU 周期温和回暖 | +5.8% Y/Y |
| ├ Client Computing (CCG) | $29,268M | 54.0% | Core Ultra 笔记本与台式机 x86 处理器 | +7.5% Y/Y |
| ├ Data Center & AI (DCAI) | $15,176M | 28.0% | Xeon 至强服务器 CPU 与 Gaudi 加速器 | +4.0% Y/Y |
| ├ Network & Edge (NEX) | $5,962M | 11.0% | 以太网网络控制器、IPU 与边缘计算芯片 | +2.5% Y/Y |
| ├ Intel Foundry & Other | $3,794M | 7.0% | 对外代工试产、先进封装及 Mobileye 等 | +12.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($32,520M) | (60.0%) | 庞大的全球晶圆厂固定折旧、电力与原辅料成本 | +5.3% |
| 毛利润 (Gross Profit) | $21,680M | 40.0% | 制程研发与折旧高峰压制,毛利率维持在 40% 左右筑底 | (+6.5% Y/Y) |
| 期间营业费用 (OpEx) | ($18,862M) | (34.8%) | 高强度研发聚焦 18A/14A 与重组精简裁员并存 | -6.5% |
| ├ R&D | $13,200M | 24.4% of rev | 18A/14A 制程与微架构研发 | -4.0% |
| ├ SG&A & Restructuring | $5,662M | 10.4% of rev | 裁员优化与组织重组支出 | -11.8% |
| 营业利润 (Operating Income) | $2,818M | 5.2% | 剥离非核心资产与控制晶圆厂资本开支节奏修复利润 | 转正改善 |
| 净利润 (Net Income) | $1,950M | 3.6% | 净利润处于艰难筑底阶段,重组效果逐步显现 | 扭亏转正 |
2. 买方核心效率指标(Scorecard)
┌─────────────────────────────────────────────────────────────────────────────┐
│                 INTEL CORPORATION (INTC) BUY-SIDE SCORECARD                 │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +5.8%          │ Gross Margin: 40.0% ($21.68B 毛利润)           │
│ Operating Margin: 5.2%         │ Net Income: $1,950M (净利率 3.6%)              │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 国家安全唯一依托: 美国本土唯一的先进制程晶圆制造 IDM,战略不可替代                                      │
│ ★ 18A 决战节点: RibbonFET 与背面供电 PowerVia 技术架构具备弯道超车理论基础                         │
│ ★ AI PC 换机潮主力: 凭借 x86 庞大软件生态与 NPU 集成,捍卫 PC 统治地位                             │
│ ★ 重组减负拐点: 大幅度削减资本开支与人员编制,现金流赤字逐步收窄                                          │
└─────────────────────────────────────────────────────────────────────────────┘
三、 买方结论与跟踪切要
- 期权属性大于基本面属性:当前股价已充分反映悲观预期,股价波动主要由 18A 制程验证节点的边际信息驱动。
- PC 基本盘现金流支撑:CCG 客户端部门每年提供近百亿美元稳定毛利,为底层研发转型提供护城河。
- 国家资本意志庇护:在逆全球化与供应链安全背景下,INTC 拥有任何私营竞争对手都不具备的政治托底。
来自 Obsidian 个人笔记 · 迁移归档 · 观点截至笔记日期 · 不构成投资建议