🦢 How Palo Alto Networks (PANW) Makes Money: 商业模式、财务流转与买方透视
🦢 How Palo Alto Networks (PANW) Makes Money: 商业模式、财务流转与买方透视
一、 500字买方核心结论(The TL;DR)
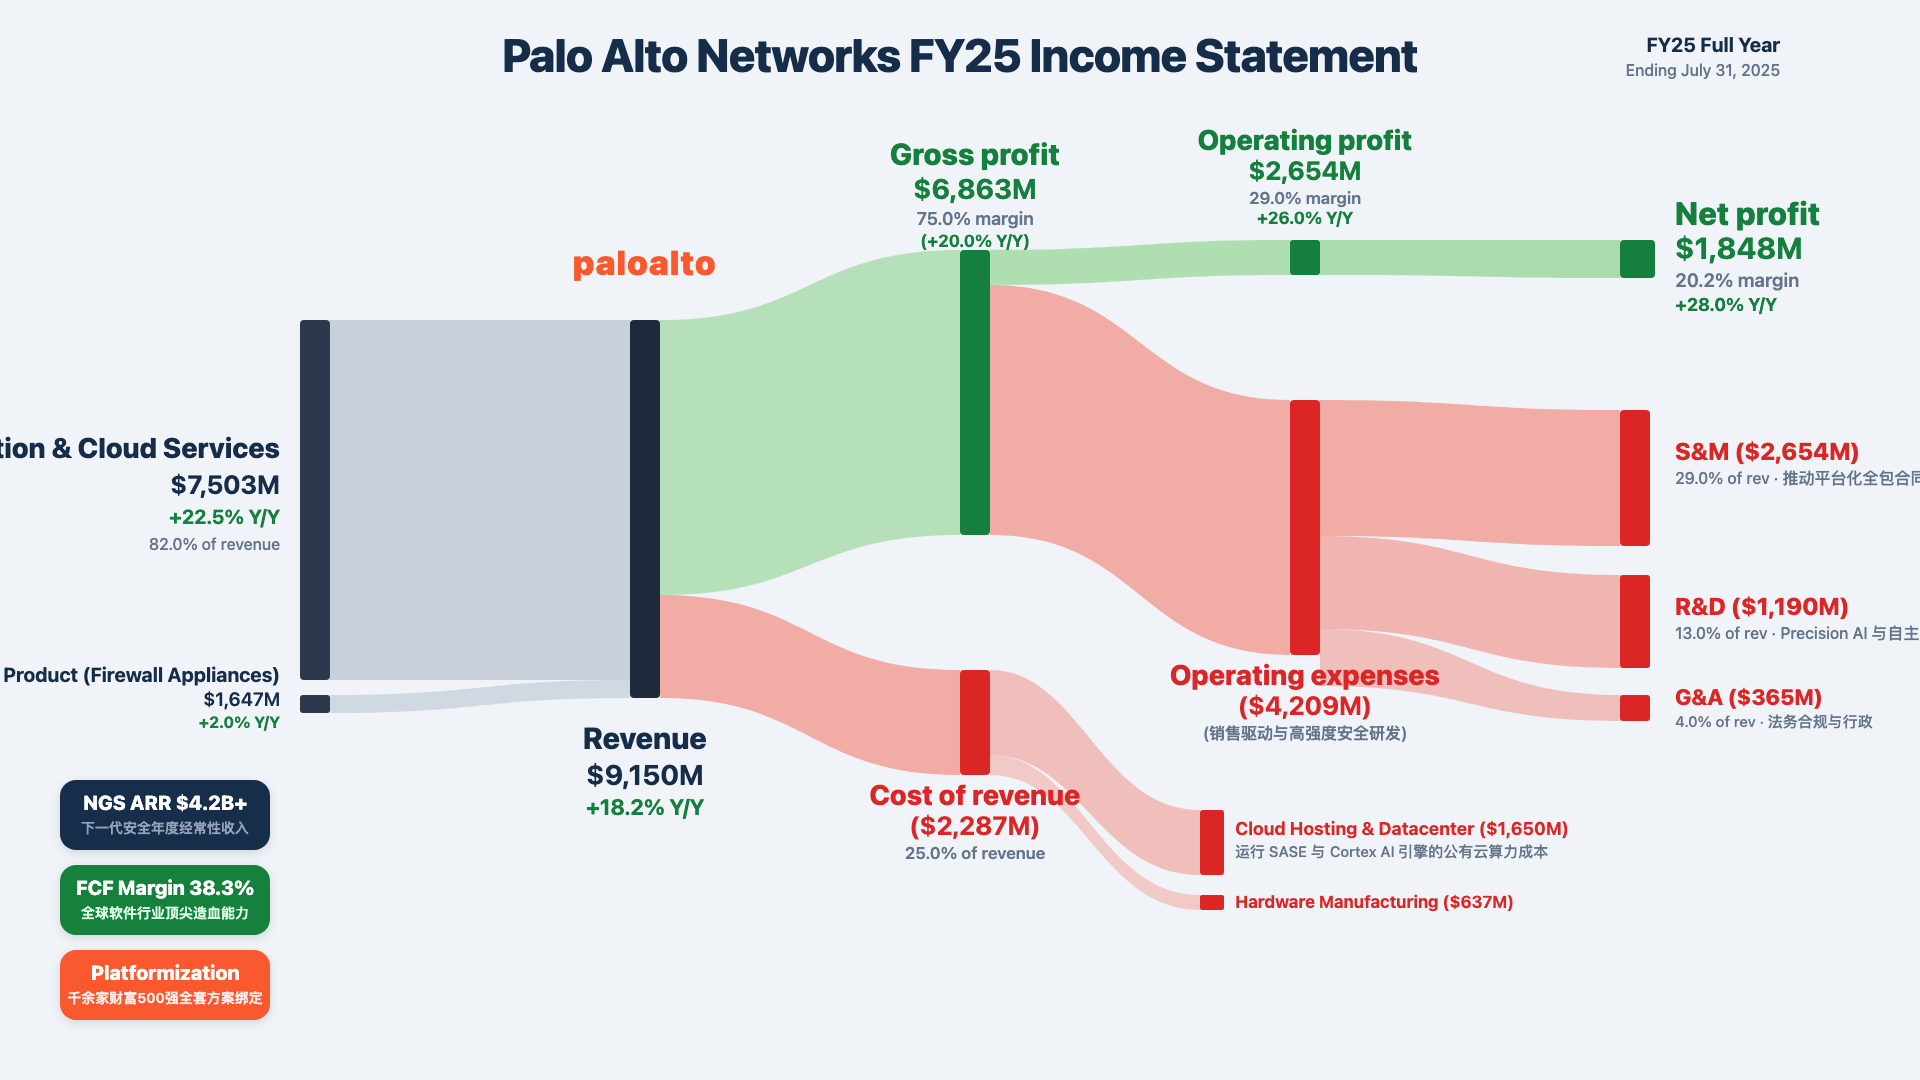
核心结论:先给买方定性——派拓网络(Palo Alto Networks, PANW)是全球网络安全产业中毋庸置疑的“头号霸主与行业整合者”。公司在董事长兼 CEO 尼克什·阿罗拉(Nikesh Arora)带领下,率先在网安领域发起了极具野心的“平台化”(Platformization)战略革命。过去企业通常采购数十家不同厂商的单点安全工具(如单点防火墙、单点 EDR、单点 VPN 等),导致运维极其割裂且安全事件难以统一关联;PANW 凭借强大的资产负债表与产品线,向客户提供“免费过渡期与捆绑整合合同”,将网络安全(Strata)、云安全(Prisma Cloud/SASE)以及 AI 智能安全运营(Cortex XSIAM)整合成三大全栈支柱平台,强力清退点状利基厂商。其旗舰 AI 产品 Cortex XSIAM 能够在数秒内自动归并数百万条安全警报,将平均响应时间从传统人工的数天缩短至数分钟,成为网安 AI 变现最成功的典范。FY25 全财年公司营收达到 $9.15B(同比大涨 +18.2%),毛利率录得 75.0%(毛利润 $6.86B),Non-GAAP 营业利润率达 29.0%(营业利润 $2.65B),净利润实现 $1.85B,且自由现金流利润率达到惊人的 38.3%(FCF 达 $3.50B),是美股高确定性成长软件资产中的最强底仓。
- 订阅与云服务($7,503M,占 82.0%):收入绝对支柱,下一代安全(NGS)ARR 突破 42 亿美元,同比增长逾 30%;
- 防火墙硬件与服务($1,647M,占 18.0%):物理硬件防火墙全球第一,持续平稳向软件虚拟防火墙升级;
- 现金流造血神话:递延收入池充裕,无惧宏观 IT 预算紧缩,每年创造超 35 亿美元自由现金流。
二、 财务记账流转对账表与核心记分牌(Financial Scorecard)
1. 财务流转对照表
> 遵循 App Economy Insights 规范:成本、费用与亏损科目统一采用会计括号格式 `($XX)` 记账。
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $9,150M | 100.0% | 平台化合同大单渗透 + NGS 下一代安全 ARR 高速增长 | +18.2% Y/Y |
| ├ Subscription & Cloud Services | $7,503M | 82.0% | Prisma SASE、Cortex XSIAM 与 Strata 云安全订阅 | +22.5% Y/Y |
| ├ Product (Firewall Appliances) | $1,647M | 18.0% | 下一代物理硬件防火墙与专业服务 | +2.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($2,287M) | (25.0%) | 全球云基础设施 (AWS/GCP/Azure) 托管与硬件代工成本 | +12.8% |
| 毛利润 (Gross Profit) | $6,863M | 75.0% | 高附加值纯软件与云安全订阅占比提升驱动毛利超 75% | (+20.0% Y/Y) |
| 期间营业费用 (OpEx) | ($4,209M) | (46.0%) | 高强度销售 GTM 推进平台化与安全 AI 大模型研发 | +12.0% |
| ├ S&M | $2,654M | 29.0% of rev | 推动平台化全包合同签署的全球销售网络 | +11.5% |
| ├ R&D | $1,190M | 13.0% of rev | Precision AI 与自主安全运营中心研发 | +13.0% |
| ├ G&A | $365M | 4.0% of rev | 法务合规与行政 | +9.0% |
| 营业利润 (Operating Income) | $2,654M | 29.0% | 经营杠杆与高续费率释放,Non-GAAP 营业利润率达 29.0% | +26.0% Y/Y |
| 净利润 (Net Income) | $1,848M | 20.2% | 自由现金流转化极强,现金流利润率逼近 40% | +28.0% Y/Y |
2. 买方核心效率指标(Scorecard)
┌─────────────────────────────────────────────────────────────────────────────┐
│                PALO ALTO NETWORKS (PANW) BUY-SIDE SCORECARD                 │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +18.2%         │ Gross Margin: 75.0% ($6.86B 毛利润)            │
│ Operating Margin: 29.0%        │ Net Income: $1,848M (净利率 20.2%)             │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 平台化战略大获成功: 已有超 1,100 家财富 2000 强企业采用多平台捆绑方案                                │
│ ★ XSIAM 重新定义 SecOps: AI 自动化处理 90%+ 警报,成为企业安全中枢标准                            │
│ ★ 自由现金流利润率 38%+: 软件巨头顶级造血水平,充沛现金支持持续回购与战略并购                                 │
│ ★ 黏性极高负流失率: 净留存率常年保持 115%+,客户一旦平台化即不可能迁移                                    │
└─────────────────────────────────────────────────────────────────────────────┘
三、 买方结论与跟踪切要
- 网安行业‘微软式’大一统:通过全套产品捆绑与强大的企业级销售狼性,成为客户整合单点供应商的唯一归宿。
- AI 赋能安全运营变现:XSIAM 落地速度创软件行业纪录,真实解决了客户安全分析师短缺与海量警报疲劳问题。
- 无可挑剔的现金流质量:接近 40% 的自由现金流转化率在标普 500 科技股中名列前茅,提供了极强的资本安全边际。
来自 Obsidian 个人笔记 · 迁移归档 · 观点截至笔记日期 · 不构成投资建议