🦢 How Seagate Technology (STX) Makes Money: 商业模式、财务流转与买方透视
🦢 How Seagate Technology (STX) Makes Money: 商业模式、财务流转与买方透视
一、 500字买方核心结论(The TL;DR)
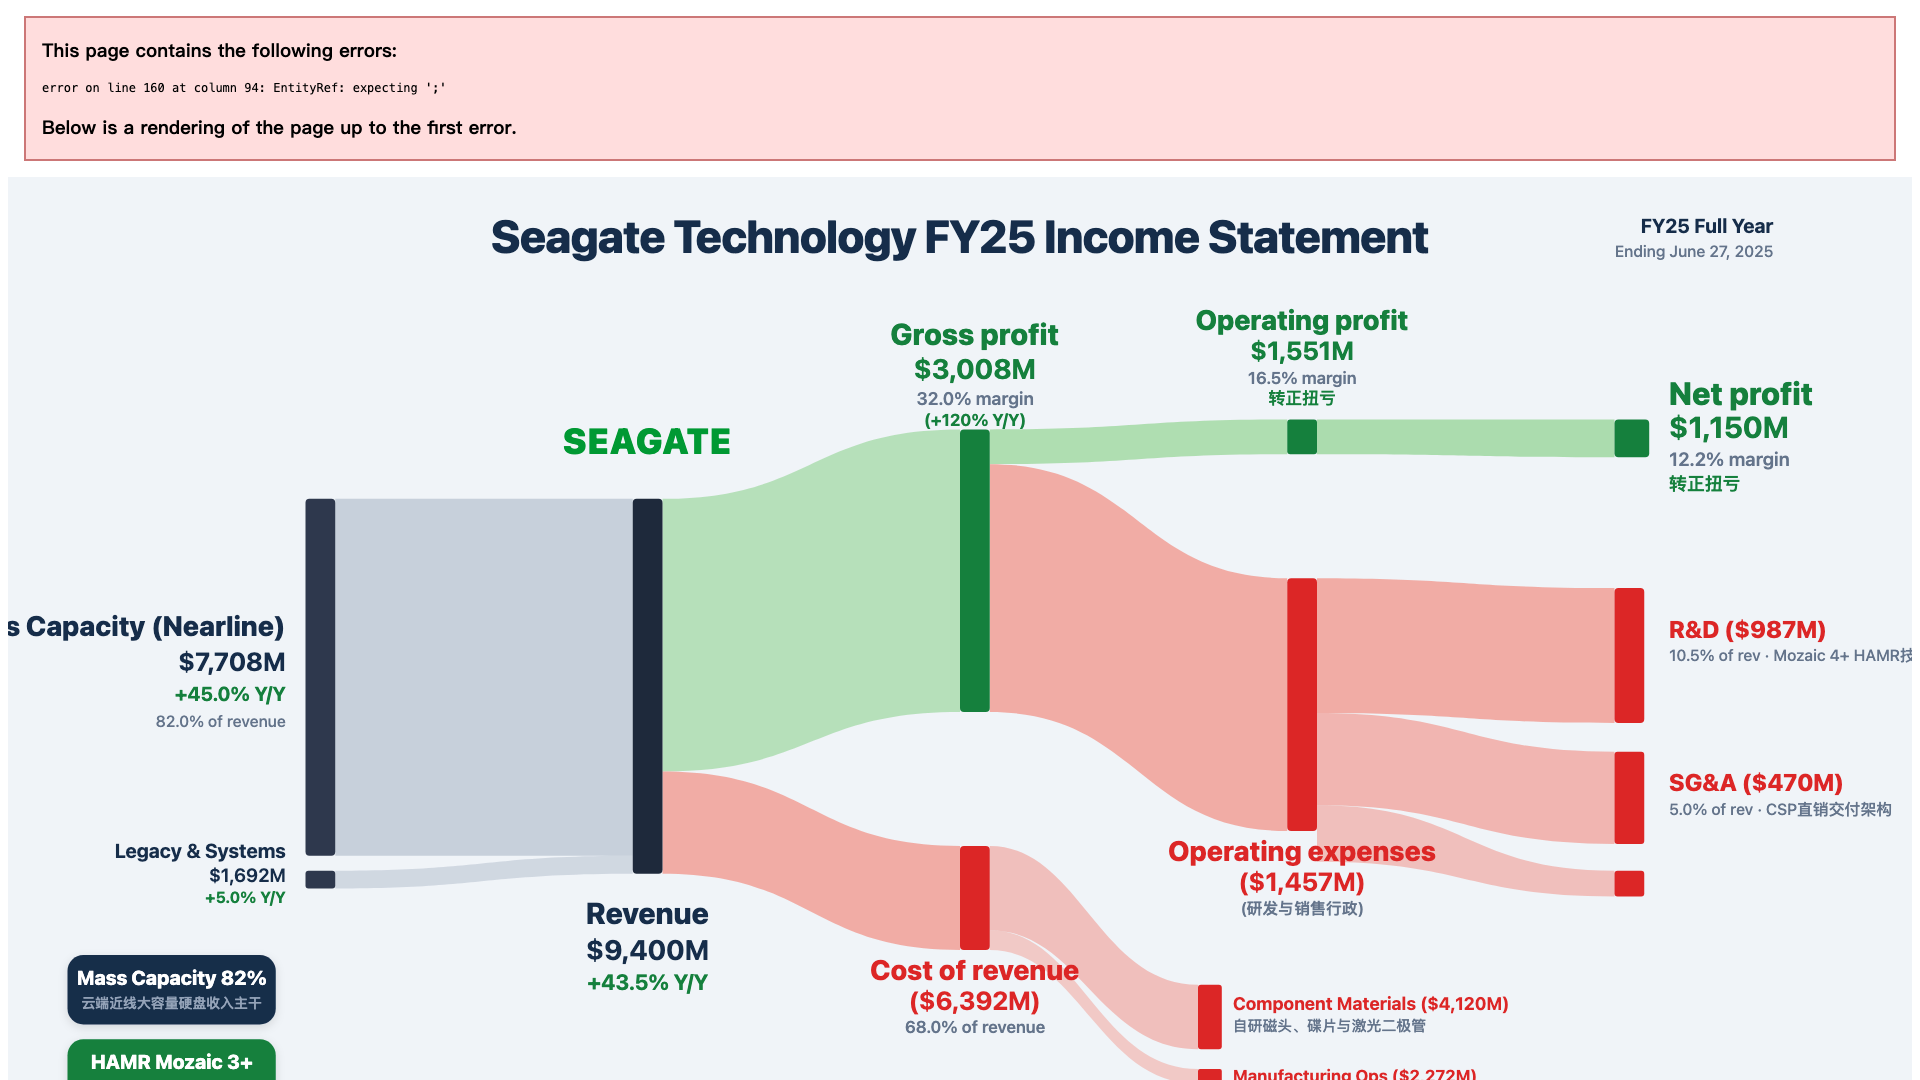
核心结论:先给买方定性——希捷科技(Seagate Technology, STX)是全球纯度最高、技术路线最激进的大容量机械硬盘(Nearline HDD)绝对龙头。不同于 WDC 兼具闪存,希捷超过 82% 的收入纯粹来源于企业级与超大规模云服务商(CSP)近线高容量存储。在物理磁记录密度逼近极限的关口,希捷率先实现了 HAMR(热辅助磁记录)技术的商业化量产,依托 Mozaic 3+ 平台推出 30TB+ 及 40TB+ 硬盘,单碟面密度达到 3TB+,为数据中心在保持机柜空间与电力不变的前提下带来 40% 的存储密度飞跃。FY25 全财年公司营收强劲反弹至 $9.40B(同比暴增 +43.5%),毛利率录得 32.0%(毛利润 $3.01B),营业利润率达 16.5%(营业利润 $1.55B),净利润实现 $1.15B 扭亏大捷。公司具备极强的股东回报导向,充沛的自由现金流全面用于回购流通股与发放股息,为买方提供了极具进攻性的纯存储 Alpha。
- Mass Capacity 近线存储($7,708M,占 82.0%):以 Exos 系列云端硬盘为主,直供全球前六大超大规模云厂商,单盘均价与容量同步飙升;
- 传统与系统方案($1,692M,占 18.0%):包含边缘监控盘 SkyHawk、桌面酷鹰及 Lyve 模块化存储系统;
- HAMR 技术断代垄断:利用微型纳米激光器瞬间加热介质至 400℃ 实现超微小磁畴记录,构建了竞争对手难以逾越的技术护城河。
二、 财务记账流转对账表与核心记分牌(Financial Scorecard)
1. 财务流转对照表
> 遵循 App Economy Insights 规范:成本、费用与亏损科目统一采用会计括号格式 `($XX)` 记账。
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $9,400M | 100.0% | 云端近线大容量硬盘暴增 + HAMR 规模出货 | +43.5% Y/Y |
| ├ Mass Capacity (Nearline) | $7,708M | 82.0% | Exos 系列大容量近线云硬盘 | +45.0% Y/Y |
| ├ Legacy & Systems | $1,692M | 18.0% | 酷鹰安防监控盘与 Lyve 存储系统 | +5.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($6,392M) | (68.0%) | 高精激光热辅助磁头与超平滑玻璃盘片 | +18.5% |
| 毛利润 (Gross Profit) | $3,008M | 32.0% | Mozaic 3+ 高毛利盘片渗透推动综合毛利突破 32% | (+120% Y/Y) |
| 期间营业费用 (OpEx) | ($1,457M) | (15.5%) | 研发聚焦 Mozaic 4+ HAMR 技术栈演进 | +6.2% |
| ├ R&D | $987M | 10.5% of rev | Mozaic 4+ HAMR技术栈 | +7.0% |
| ├ SG&A | $470M | 5.0% of rev | CSP直销交付架构 | +4.5% |
| 营业利润 (Operating Income) | $1,551M | 16.5% | 产能利用率满载,经营杠杆带来营业利润率大涨 | 转正扭亏 |
| 净利润 (Net Income) | $1,150M | 12.2% | 强劲内生造血,充沛自由现金流支持回购与分红 | 转正扭亏 |
2. 买方核心效率指标(Scorecard)
┌─────────────────────────────────────────────────────────────────────────────┐
│                 SEAGATE TECHNOLOGY (STX) BUY-SIDE SCORECARD                 │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +43.5%         │ Gross Margin: 32.0% ($3.01B 毛利润)            │
│ Operating Margin: 16.5%        │ Net Income: $1,150M (净利率 12.2%)             │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 近线纯度 82%: 美股纯度最高的云端数据存储载体,充分享受 AI 冷温数据红利                                  │
│ ★ HAMR 绝对领先: 商业化落地领先竞争对手 12~18 个月,30TB+ 独占 CSP 早期份额                         │
│ ★ 寡头格局纪律严明: 行业仅剩希捷与西数,两巨头严控资本开支,保价提毛利导向明确                                   │
│ ★ 自由现金流回购机器: 极具买方亲和力的资本分配政策,股息率与回购收益率突出                                     │
└─────────────────────────────────────────────────────────────────────────────┘
三、 买方结论与跟踪切要
- HAMR 技术护城河确立:30TB Mozaic 3+ 已在顶级云厂商全面验证部署,竞对尚需 12 个月以上追赶。
- 纯粹度赋予最高 Beta:无 NAND 周期拖累,净利润对近线硬盘出货量具有最强的价格与毛利弹性。
- 股东回报典范:高股息叠加大规模股票回购,每股盈利增速在缩股效应下显著超越营收增速。
来自 Obsidian 个人笔记 · 迁移归档 · 观点截至笔记日期 · 不构成投资建议