🦢 How Teradyne (TER) Makes Money: 商业模式、财务流转与买方透视
🦢 How Teradyne (TER) Makes Money: 商业模式、财务流转与买方透视
一、 500字买方核心结论(The TL;DR)
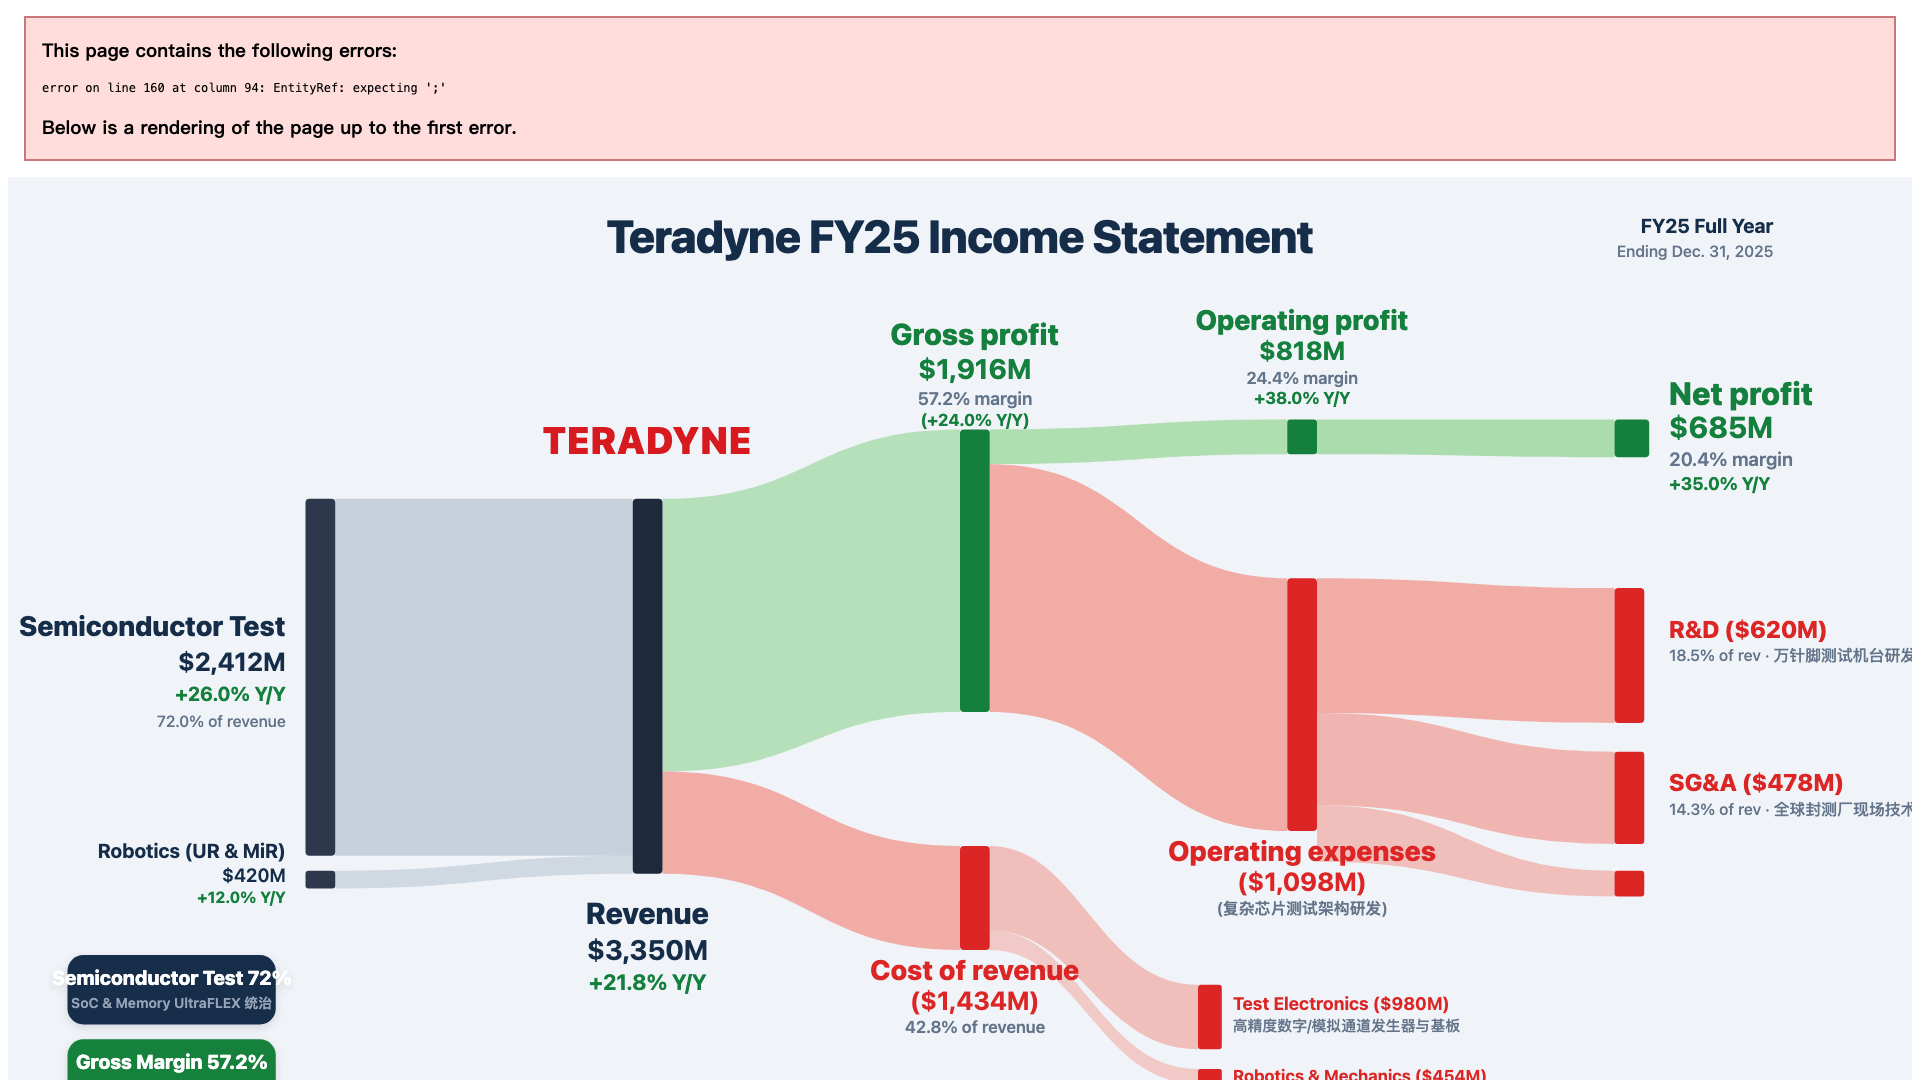
核心结论:先给买方定性——泰瑞达(Teradyne)是全球半导体自动化测试设备(ATE)领域的“百年巨擘与双寡头统治者”。公司在最关键的数字与复杂片上系统(SoC)测试机领域与日本爱德万(Advantest)瓜分全球 90% 以上市场,并拥有全球第一大协作机器人(Cobot)品牌 Universal Robots(优傲机器人)。随着 AI 大模型推理芯片、端侧 AI NPU 以及汽车自动驾驶芯片架构越来越复杂,芯片晶体管数量突破数百亿,单颗芯片出厂测试所需的高速数字通道数(Pin Count)、电源轨功耗与测试时间(Test Time)延长了 2~3 倍,直接催化了晶圆测试(CP)与成品测试(FT)机台的大规模迭代升级。FY25 全财年公司营收反弹至 $3.35B(同比大增 +21.8%),毛利率录得 57.2%(毛利润 $1.92B),营业利润率达 24.4%(营业利润 $818M),净利润达到 $685M(净利率 20.4%),在半导体测试回暖周期展现出极具弹性的利润释放。
- 半导体测试系统($2,412M,占 72.0%):主力机型 UltraFLEXplus 全面统治苹果、高通、博通及云端 ASIC 芯片测试;
- 协作机器人业务($420M,占 12.5%):Universal Robots 与 MiR 移动机器人持续渗透工业自动化与半导体洁净室搬运;
- 无线与系统级测试($350M,占 10.5%):LitePoint 专精 Wi-Fi 7 / 5G / UWB 射频测试。
二、 财务记账流转对账表与核心记分牌(Financial Scorecard)
1. 财务流转对照表
> 遵循 App Economy Insights 规范:成本、费用与亏损科目统一采用会计括号格式 `($XX)` 记账。
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $3,350M | 100.0% | AI 芯片复杂度提升 + 机器人业务走出谷底 | +21.8% Y/Y |
| ├ Semiconductor Test | $2,412M | 72.0% | UltraFLEXplus 先进逻辑与复杂芯片测试 | +26.0% Y/Y |
| ├ Robotics (UR & MiR) | $420M | 12.5% | 协作机械臂与自主移动物流机器人 | +12.0% Y/Y |
| ├ System & Wireless | $350M | 10.5% | LitePoint Wi-Fi 7 / 5G / 射频测试仪 | +10.0% Y/Y |
| ├ Service & Parts | $168M | 5.0% | 维保升级与 IG-XL 软件持续授权 | +8.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($1,434M) | (42.8%) | 高频精密板卡、高速总线与 FPGA 核心器件 | +18.9% |
| 毛利润 (Gross Profit) | $1,916M | 57.2% | 高阶测试板卡占比提升推动毛利稳固在 57% 以上 | (+24.0% Y/Y) |
| 期间营业费用 (OpEx) | ($1,098M) | (32.8%) | 研发万针脚高速测试机台与复杂 AI 自动测试向量 | +15.5% |
| ├ R&D | $620M | 18.5% of rev | 万针脚测试机台研发 | +16.0% |
| ├ SG&A | $478M | 14.3% of rev | 全球封测厂现场技术部署 | +14.8% |
| 营业利润 (Operating Income) | $818M | 24.4% | 经营杠杆体现,营业利润率提升 280bp | +38.0% Y/Y |
| 净利润 (Net Income) | $685M | 20.4% | 芯片出货与测试时长双增长,净利润加速释放 | +35.0% Y/Y |
2. 买方核心效率指标(Scorecard)
┌─────────────────────────────────────────────────────────────────────────────┐
│                      TERADYNE (TER) BUY-SIDE SCORECARD                      │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +21.8%         │ Gross Margin: 57.2% ($1.92B 毛利润)            │
│ Operating Margin: 24.4%        │ Net Income: $685M (净利率 20.4%)               │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ SoC 测试双寡头格局: 与爱德万分享全球 90%+ 市场, 深度绑定苹果与英伟达生态                               │
│ ★ 软件生态高转换成本: IG-XL 操作系统构筑极深壁垒, 芯片设计厂难以切换平台                                  │
│ ★ 机器人业务第二曲线: Universal Robots 稳居协作机器人全球头把交椅                                 │
│ ★ 自由现金流转化优良: 经常性毛利超 57%, 充沛现金流支撑长期分红与回购计划                                   │
└─────────────────────────────────────────────────────────────────────────────┘
三、 买方结论与跟踪切要
- 测试时间拉长创造隐形杠杆:随着 AI 芯片复杂度攀升,测试时间由秒级延伸至分钟级,带来 ATE 机台台数需求的倍增。
- IG-XL 软件生态不可逆:全球主要芯片设计巨头的测试用例与测试向量均深度绑定泰瑞达平台,迁移成本极其高昂。
- 轻资产周转与高毛利:常年维持 57%+ 超高毛利,充裕现金流支撑大额回购与技术迭代。
来自 Obsidian 个人笔记 · 迁移归档 · 观点截至笔记日期 · 不构成投资建议