PANW 深度跟踪主页
💰 0. 商业模式与财务流转全景 (How Palo Alto Networks Makes Money)
📌 最新财年审计流转图
基于最新审计财报与披露对账,全景还原「输入端细分业务 → 营业成本 (COGS) → 毛利 → 期间费用 → 营业利润 → 归母净利润」资金流动链。
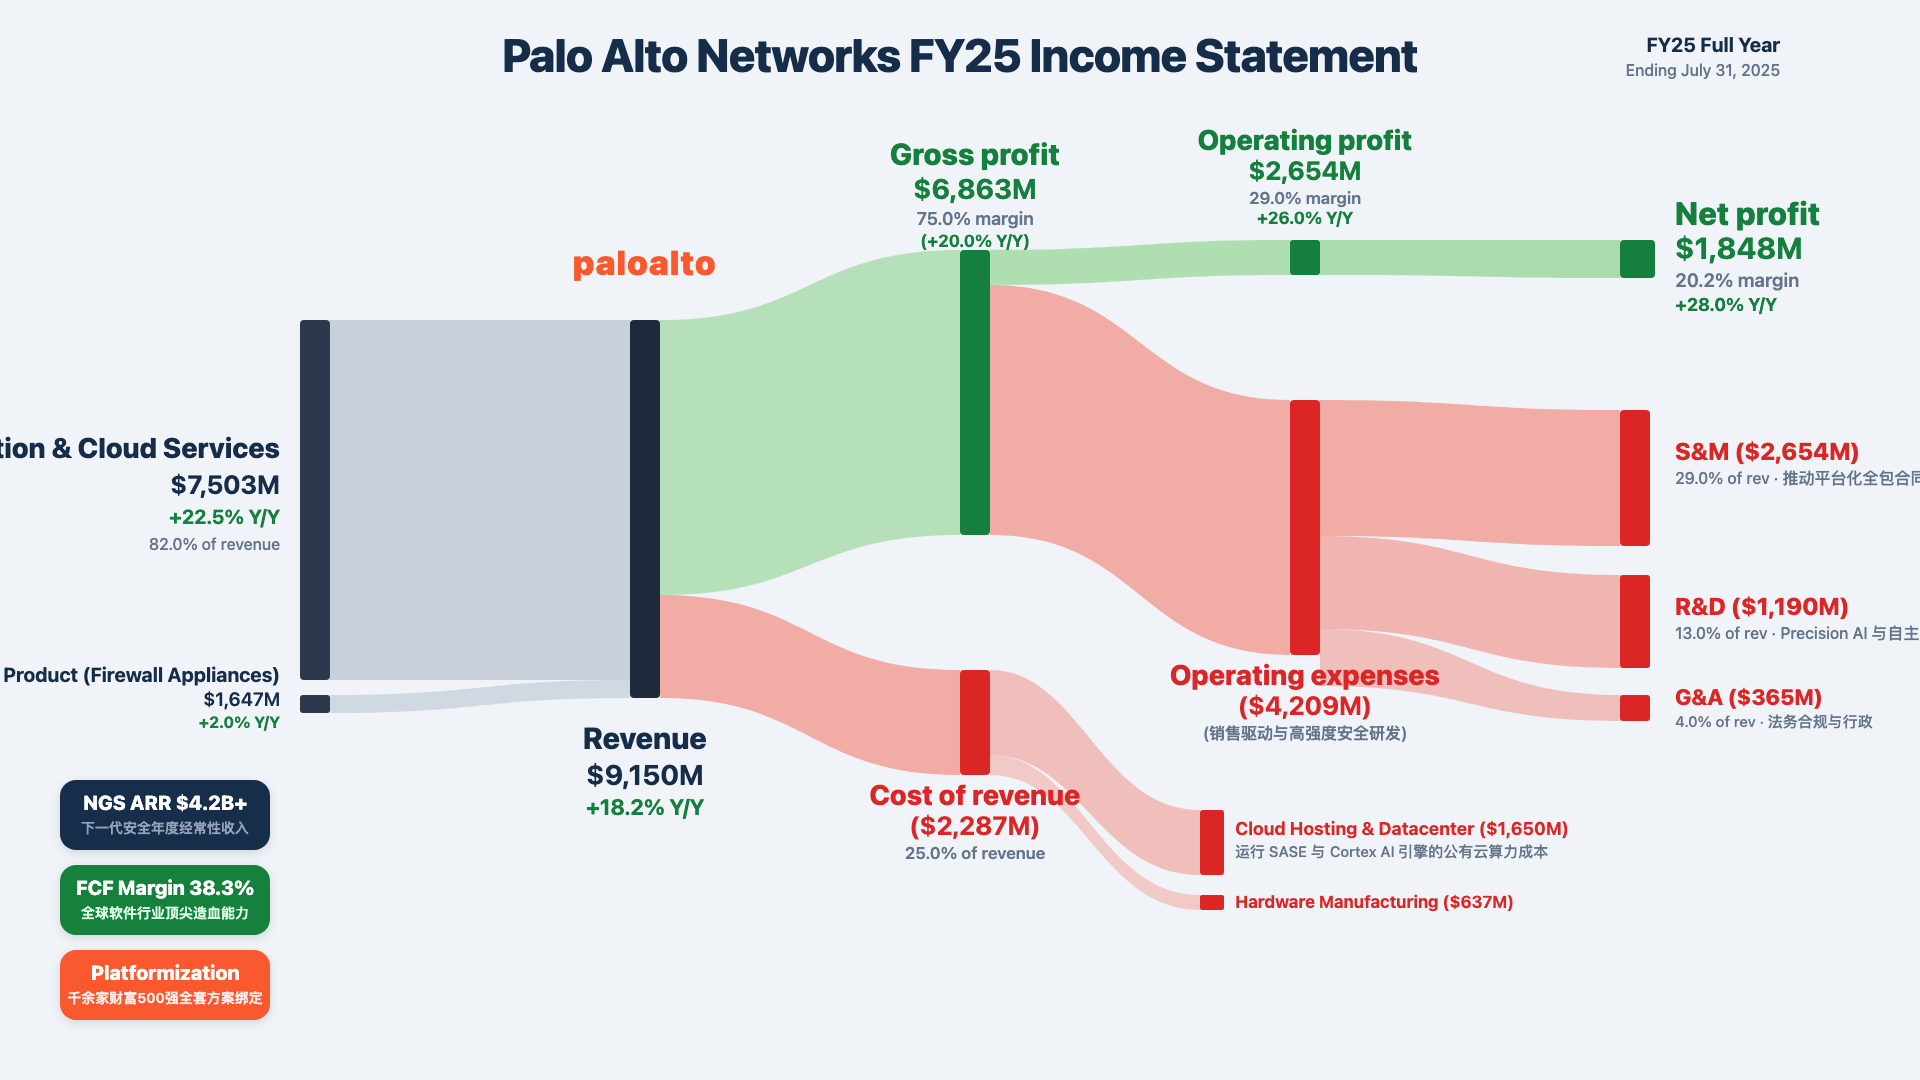
🔗 完整深度剖析已同步归档至独立专论:How Palo Alto Networks (PANW) Makes Money: 商业模式与财务流转全景透视 ↗
0.1 买方一句话商业本质与 500 字结论
核心结论:先给买方定性——派拓网络(Palo Alto Networks, PANW)是全球网络安全产业中毋庸置疑的“头号霸主与行业整合者”。公司在董事长兼 CEO 尼克什·阿罗拉(Nikesh Arora)带领下,率先在网安领域发起了极具野心的“平台化”(Platformization)战略革命。过去企业通常采购数十家不同厂商的单点安全工具(如单点防火墙、单点 EDR、单点 VPN 等),导致运维极其割裂且安全事件难以统一关联;PANW 凭借强大的资产负债表与产品线,向客户提供“免费过渡期与捆绑整合合同”,将网络安全(Strata)、云安全(Prisma Cloud/SASE)以及 AI 智能安全运营(Cortex XSIAM)整合成三大全栈支柱平台,强力清退点状利基厂商。其旗舰 AI 产品 Cortex XSIAM 能够在数秒内自动归并数百万条安全警报,将平均响应时间从传统人工的数天缩短至数分钟,成为网安 AI 变现最成功的典范。FY25 全财年公司营收达到 $9.15B(同比大涨 +18.2%),毛利率录得 75.0%(毛利润 $6.86B),Non-GAAP 营业利润率达 29.0%(营业利润 $2.65B),净利润实现 $1.85B,且自由现金流利润率达到惊人的 38.3%(FCF 达 $3.50B),是美股高确定性成长软件资产中的最强底仓。
- 订阅与云服务($7,503M,占 82.0%):收入绝对支柱,下一代安全(NGS)ARR 突破 42 亿美元,同比增长逾 30%;
- 防火墙硬件与服务($1,647M,占 18.0%):物理硬件防火墙全球第一,持续平稳向软件虚拟防火墙升级;
- 现金流造血神话:递延收入池充裕,无惧宏观 IT 预算紧缩,每年创造超 35 亿美元自由现金流。
0.2 结构化财务流转对账表与核心指标
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $9,150M | 100.0% | 平台化合同大单渗透 + NGS 下一代安全 ARR 高速增长 | +18.2% Y/Y |
| ├ Subscription & Cloud Services | $7,503M | 82.0% | Prisma SASE、Cortex XSIAM 与 Strata 云安全订阅 | +22.5% Y/Y |
| ├ Product (Firewall Appliances) | $1,647M | 18.0% | 下一代物理硬件防火墙与专业服务 | +2.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($2,287M) | (25.0%) | 全球云基础设施 (AWS/GCP/Azure) 托管与硬件代工成本 | +12.8% |
| 毛利润 (Gross Profit) | $6,863M | 75.0% | 高附加值纯软件与云安全订阅占比提升驱动毛利超 75% | (+20.0% Y/Y) |
| 期间营业费用 (OpEx) | ($4,209M) | (46.0%) | 高强度销售 GTM 推进平台化与安全 AI 大模型研发 | +12.0% |
| ├ S&M | $2,654M | 29.0% of rev | 推动平台化全包合同签署的全球销售网络 | +11.5% |
| ├ R&D | $1,190M | 13.0% of rev | Precision AI 与自主安全运营中心研发 | +13.0% |
| ├ G&A | $365M | 4.0% of rev | 法务合规与行政 | +9.0% |
| 营业利润 (Operating Income) | $2,654M | 29.0% | 经营杠杆与高续费率释放,Non-GAAP 营业利润率达 29.0% | +26.0% Y/Y |
| 净利润 (Net Income) | $1,848M | 20.2% | 自由现金流转化极强,现金流利润率逼近 40% | +28.0% Y/Y |
┌─────────────────────────────────────────────────────────────────────────────┐
│                PALO ALTO NETWORKS (PANW) BUY-SIDE SCORECARD                 │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +18.2%         │ Gross Margin: 75.0% ($6.86B 毛利润)            │
│ Operating Margin: 29.0%        │ Net Income: $1,848M (净利率 20.2%)             │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ 平台化战略大获成功: 已有超 1,100 家财富 2000 强企业采用多平台捆绑方案                                │
│ ★ XSIAM 重新定义 SecOps: AI 自动化处理 90%+ 警报,成为企业安全中枢标准                            │
│ ★ 自由现金流利润率 38%+: 软件巨头顶级造血水平,充沛现金支持持续回购与战略并购                                 │
│ ★ 黏性极高负流失率: 净留存率常年保持 115%+,客户一旦平台化即不可能迁移                                    │
└─────────────────────────────────────────────────────────────────────────────┘
PANW 深度跟踪主页
> 在宏观经济不确定时期,首席信息安全官(CISO)最头疼的就是管理 30~50 个不同的独立安全供应商软件和发票。PANW 告诉客户:‘只要你承诺未来全套采用我的三大平台,在现有第三方厂商合同到期前的 6~12 个月内,我免费向你开放我的模块!’这种打法不仅让企业客户立刻节省了数百万美元预算,更在无形中把竞品(如 Zscaler、Check Point 等)直接挤出客户机房。一旦数据和策略全部汇聚到 PANW 的数据湖中,客户的迁移成本将变成天文数字。
🎯 1. 核心投资假设与预期差 (Why Buy)
- 主线逻辑:平台化合同渗透超预期带来市场份额加速集中;XSIAM 成为 AI 安全运营基础设施;38%+ 自由现金流支撑高确定性复合增长。
- 市场一致预期:市场一度担忧平台化初期的免费让利策略会短期压制收入确认节奏与报表账面增速。
- 核心预期差 (Delta):
- 大单合同总价值 (TCV) 爆发:采用平台化的客户平均合同规模是普通客户的 5 倍以上,未来三年现金流锁定度极高;
- XSIAM 抢占传统 SIEM 市场:在 Splunk 被思科收购后引发动荡之际,XSIAM 凭借原生 AI 分析大举抢占大型金融机构替换订单;
- 全栈网络安全护城河:同时在网络边界、云原生和端点智能运营建立前三甲地位,业内无第二家厂商能及。
🛑 2. 绝对证伪红线 (Hard Invalidation Rules)
⚠️ 任一条件发生,立即触发无条件止损/平仓机制:
- [ ] 平台化客户签约停滞:单季度新增平台化企业客户数环比大幅下滑超 30%;
- [ ] NGS ARR 增速破位:下一代安全年度经常性收入同比增速跌破 20.0%;
- [ ] 发生重大平台级安全事故:核心云平台或 Prisma SASE 服务发生重大零日漏洞导致大面积客户泄密。
⚓ 3. 估值锚点与买卖区间 (Valuation Anchors)
| 场景 | 核心假设 | 2026E-2028E 盈利中枢 | 估值倍数 (PE/PS) | 目标市值 / 目标价 | 买方决策与操作评级 |
|---|---|---|---|---|---|
| 保守 (托底) | 企业预算受限签约延后,NGS 增速降至 16%,FCF Margin 32% | EPS $6.50 / 净利 $2.1B | 24x PE | 目标市值 ~$78.0B / 目标价 $240 | 高质量现金流支撑底 |
| 基准 (中枢) | 平台化平稳推进,营收增速 18%,FCF Margin 保持 38% | EPS $8.50 / 净利 $2.8B | 32x PE | 目标市值 ~$118.4B / 目标价 $365 | 买方核心长跑配置底仓 |
| 乐观 (弹性) | XSIAM 垄断 AI 安全运营中心,NGS 增速超 25%,净利破 $3.5B | EPS $10.50 / 净利 $3.5B | 40x PE | 目标市值 ~$168.0B / 目标价 $518 | 网络安全大一统超级溢价 |
🔗 4. 产业链定位与网络传导 (Supply Chain & Ecosystem Ripple)
- 上游核心供方:
- 公有云巨头:AWS、谷歌云、微软 Azure (全球 SASE 节点计算底座)
- 富士康等硬件防火墙 EMS 代工厂
- 主要竞对 / 对标:
- 终端安全与 SIEM:CrowdStrike (CRWD)、微软安全、SentinelOne
- SASE 与云安全:Zscaler (ZS)、Cloudflare (NET)
- 传统防火墙:飞塔 (Fortinet, FTNT)、Check Point (CHKP)
- 下游核心客户:
- 全球 85,000+ 家企业客户,覆盖 75%+ 财富 100 强企业
- 全球金融机构、电信巨头、跨国车企与政府部门
📈 5. 核心财务趋势与关键指标跟踪
| 财务年度 | 营业收入 ($M) | YoY 增速 | 毛利率 (%) | 营业利润率 (%) | 净利率 (%) | ROE (%) | 自由现金流 ($M) |
|---|---|---|---|---|---|---|---|
| FY22 | $5,502 | +29.3% | 68.8% | -3.6% | -4.8% | 7.5% | $1,788 |
| FY23 | $6,893 | +25.3% | 72.3% | 5.6% | 6.4% | 34.5% | $2,670 |
| FY24 | $8,028 | +16.5% | 74.3% | 17.0% | 18.5% | 45.0% | $3,080 |
| FY25 | $9,150 | +18.2% | 75.0% | 29.0% | 20.2% | 52.0% | $3,500 |
| FY26E | $10,800 | +18.0% | 76.0% | 31.0% | 22.5% | 55.0% | $4,200 |
📡 6. 动态投研雷达与关联外部笔记 (Dataview 聚合)
TABLE file.folder as "所属目录", file.mtime as "最新更新"
FROM "00_收件箱" OR "03_行业研究" OR "01_市场监控" OR "个股研究"
WHERE (contains(file.name, "派拓网络") OR contains(file.name, "Palo Alto Networks") OR contains(file.name, "PANW")) AND file.name != this.file.name
SORT file.mtime DESC
LIMIT 8
🔄 7. 边际变化日志 (Delta Log)
💡 买方动态跟踪:仅保留高价值研报纪要、重大利好催化与显著异动(|涨跌幅| ≥ 2.5%),滤除日常无序涨跌噪音。
- 2026-10-12:【首发建档覆盖】完成全维度深度剖析,建立 App Economy Insights 出版级财务流转桑基图模型,确立估值锚点与三场景推演。