TER 深度跟踪主页
💰 0. 商业模式与财务流转全景 (How Teradyne Makes Money)
📌 最新财年审计流转图
基于最新审计财报与披露对账,全景还原「输入端细分业务 → 营业成本 (COGS) → 毛利 → 期间费用 → 营业利润 → 归母净利润」资金流动链。
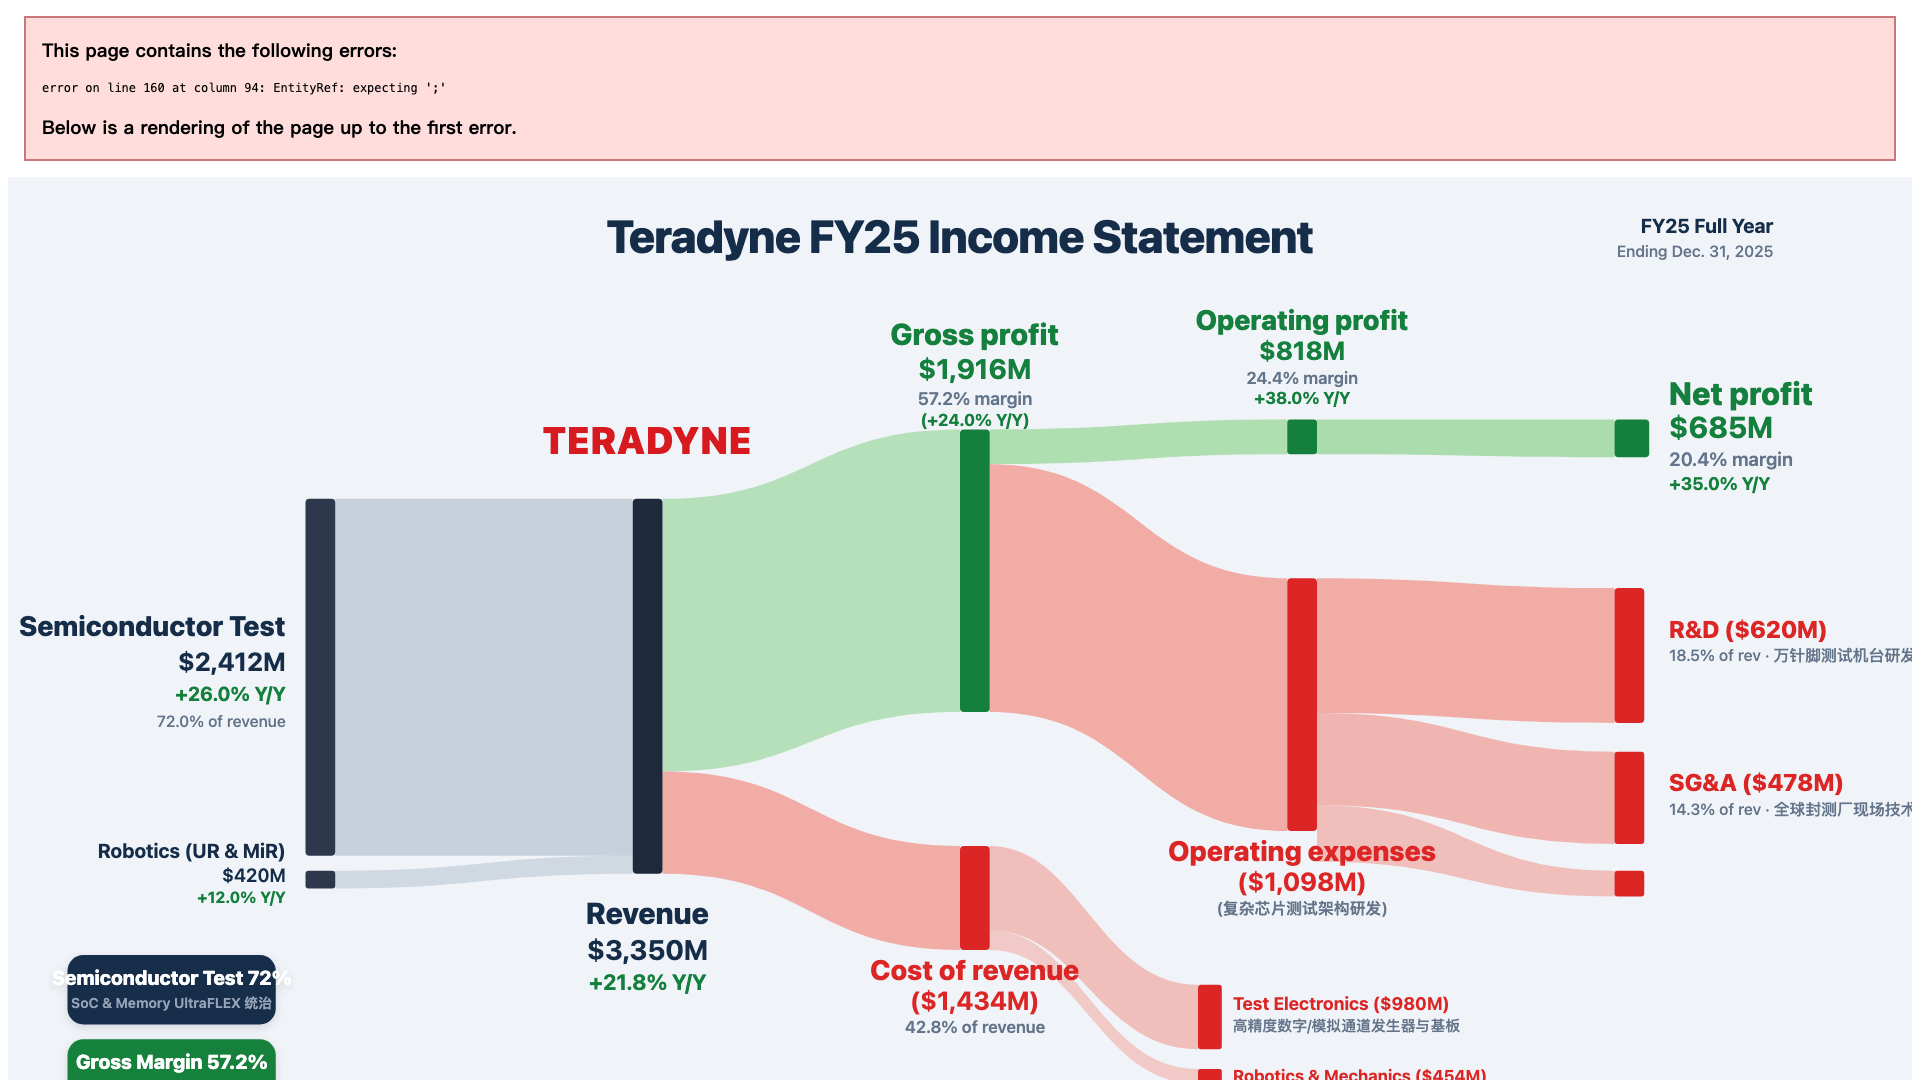
🔗 完整深度剖析已同步归档至独立专论:How Teradyne (TER) Makes Money: 商业模式与财务流转全景透视 ↗
0.1 买方一句话商业本质与 500 字结论
核心结论:先给买方定性——泰瑞达(Teradyne)是全球半导体自动化测试设备(ATE)领域的“百年巨擘与双寡头统治者”。公司在最关键的数字与复杂片上系统(SoC)测试机领域与日本爱德万(Advantest)瓜分全球 90% 以上市场,并拥有全球第一大协作机器人(Cobot)品牌 Universal Robots(优傲机器人)。随着 AI 大模型推理芯片、端侧 AI NPU 以及汽车自动驾驶芯片架构越来越复杂,芯片晶体管数量突破数百亿,单颗芯片出厂测试所需的高速数字通道数(Pin Count)、电源轨功耗与测试时间(Test Time)延长了 2~3 倍,直接催化了晶圆测试(CP)与成品测试(FT)机台的大规模迭代升级。FY25 全财年公司营收反弹至 $3.35B(同比大增 +21.8%),毛利率录得 57.2%(毛利润 $1.92B),营业利润率达 24.4%(营业利润 $818M),净利润达到 $685M(净利率 20.4%),在半导体测试回暖周期展现出极具弹性的利润释放。
- 半导体测试系统($2,412M,占 72.0%):主力机型 UltraFLEXplus 全面统治苹果、高通、博通及云端 ASIC 芯片测试;
- 协作机器人业务($420M,占 12.5%):Universal Robots 与 MiR 移动机器人持续渗透工业自动化与半导体洁净室搬运;
- 无线与系统级测试($350M,占 10.5%):LitePoint 专精 Wi-Fi 7 / 5G / UWB 射频测试。
0.2 结构化财务流转对账表与核心指标
| 财务科目 (USD in Millions) | FY25 报表口径 | 占营收比重 | 业务细分与驱动 | 同比变动 (Y/Y) |
|---|---|---|---|---|
| 营业总收入 (Net Revenue) | $3,350M | 100.0% | AI 芯片复杂度提升 + 机器人业务走出谷底 | +21.8% Y/Y |
| ├ Semiconductor Test | $2,412M | 72.0% | UltraFLEXplus 先进逻辑与复杂芯片测试 | +26.0% Y/Y |
| ├ Robotics (UR & MiR) | $420M | 12.5% | 协作机械臂与自主移动物流机器人 | +12.0% Y/Y |
| ├ System & Wireless | $350M | 10.5% | LitePoint Wi-Fi 7 / 5G / 射频测试仪 | +10.0% Y/Y |
| ├ Service & Parts | $168M | 5.0% | 维保升级与 IG-XL 软件持续授权 | +8.0% Y/Y |
| 营业成本 (Cost of Goods Sold) | ($1,434M) | (42.8%) | 高频精密板卡、高速总线与 FPGA 核心器件 | +18.9% |
| 毛利润 (Gross Profit) | $1,916M | 57.2% | 高阶测试板卡占比提升推动毛利稳固在 57% 以上 | (+24.0% Y/Y) |
| 期间营业费用 (OpEx) | ($1,098M) | (32.8%) | 研发万针脚高速测试机台与复杂 AI 自动测试向量 | +15.5% |
| ├ R&D | $620M | 18.5% of rev | 万针脚测试机台研发 | +16.0% |
| ├ SG&A | $478M | 14.3% of rev | 全球封测厂现场技术部署 | +14.8% |
| 营业利润 (Operating Income) | $818M | 24.4% | 经营杠杆体现,营业利润率提升 280bp | +38.0% Y/Y |
| 净利润 (Net Income) | $685M | 20.4% | 芯片出货与测试时长双增长,净利润加速释放 | +35.0% Y/Y |
┌─────────────────────────────────────────────────────────────────────────────┐
│                      TERADYNE (TER) BUY-SIDE SCORECARD                      │
├────────────────────────────────┬────────────────────────────────────────────┤
│ Revenue Growth: +21.8%         │ Gross Margin: 57.2% ($1.92B 毛利润)            │
│ Operating Margin: 24.4%        │ Net Income: $685M (净利率 20.4%)               │
├─────────────────────────────────────────────────────────────────────────────┤
│ ★ SoC 测试双寡头格局: 与爱德万分享全球 90%+ 市场, 深度绑定苹果与英伟达生态                               │
│ ★ 软件生态高转换成本: IG-XL 操作系统构筑极深壁垒, 芯片设计厂难以切换平台                                  │
│ ★ 机器人业务第二曲线: Universal Robots 稳居协作机器人全球头把交椅                                 │
│ ★ 自由现金流转化优良: 经常性毛利超 57%, 充沛现金流支撑长期分红与回购计划                                   │
└─────────────────────────────────────────────────────────────────────────────┘
TER 深度跟踪主页
> 芯片制造成本不仅取决于晶圆代工,测试成本(Cost of Test)正在急剧上升。一颗普通的手机处理器测试时间可能只需 3 秒,而一颗上千瓦功耗、拥有数十万互连引脚的 AI GPU / ASIC,单颗芯片在 UltraFLEXplus 上进行功能验证、功耗测试和高低温极限测试的时间长达几分钟!测试时间翻倍,意味着晶圆厂和封测厂必须按比例采购 2~3 倍数量的测试机台,这是泰瑞达盈利增长的核心隐形杠杆。
🎯 1. 核心投资假设与预期差 (Why Buy)
- 主线逻辑:AI 算力爆发拉动先进封装(Chiplet 异质集成)芯片测试复杂化,测试时间与通道数翻倍增长;同时苹果自研 AI 芯片与端侧大模型带动 ATE 新一轮设备换代。
- 市场一致预期:市场认为过去两年消费电子低迷导致泰瑞达盈利承压,机器人业务尚未形成大规模净利润贡献。
- 核心预期差 (Delta):
- 云端 AI ASIC 绑定深度被低估:市场低估了 UltraFLEXplus 在云端 AI ASIC(如谷歌 TPU、亚马逊 Trainium、Meta MTIA)中的独家绑定深度;
- 具身智能与协作机器人复苏:机器人业务(UR)在经历欧洲工业低迷后正迎来具身智能与 AI 视觉赋能的新一轮复苏;
- IG-XL 软件极高转换壁垒:软件生态(IG-XL)不可替代性极强,毛利率常年维系在 57% 以上,经营韧性被显著低估。
🛑 2. 绝对证伪红线 (Hard Invalidation Rules)
⚠️ 任一条件发生,立即触发无条件止损/平仓机制:
- [ ] 核心大客户采购转单:苹果或高通主力机型测试机采购全面转向爱德万(Advantest)且转单幅度超 10%;
- [ ] 毛利率红线击穿:单季度综合毛利率跌破 52.0%;
- [ ] 机器人业务陷入持续亏损:Universal Robots 营收连续三个季度下滑超 15% 且陷入经营性亏损。
⚓ 3. 估值锚点与买卖区间 (Valuation Anchors)
| 场景 | 核心假设 | 2026E-2028E 盈利中枢 | 估值倍数 (PE/PS) | 目标市值 / 目标价 | 买方决策与操作评级 |
|---|---|---|---|---|---|
| 保守 (托底) | 消费电子复苏微弱,营收年增 8%,毛利率 55% | EPS $4.60 / 净利 $720M | 20x PE | 目标市值 ~$14.4B / 目标价 $92 | 安全边际托底区间 |
| 基准 (中枢) | AI 芯片与端侧换机潮放量,营收突破 $4.0B,净利率 22% | EPS $6.20 / 净利 $980M | 26x PE | 目标市值 ~$25.5B / 目标价 $161 | 买方基准持仓,逢低积极配置 |
| 乐观 (弹性) | 协作机器人爆发+半导体测试全面井喷,净利破 $1.3B | EPS $8.20 / 净利 $1.3B | 32x PE | 目标市值 ~$41.6B / 目标价 $262 | 周期爆发与双轮驱动双击 |
🔗 4. 产业链定位与网络传导 (Supply Chain & Ecosystem Ripple)
- 上游核心供方:
- 高性能 FPGA 与处理器:AMD (Xilinx)、Intel (Altera)
- 高速精密电子元器件与继电器:ADI (亚德诺)、Keysight
- 主要竞对 / 对标:
- 全球 ATE 宿敌:爱德万测试 (Advantest / ATEYY)
- 存储/模拟测试同行:Cohu、长川科技 (300604.SZ)、华峰测控 (688200.SH)
- 机器人竞对:发那科 (Fanuc)、ABB、安川电机
- 下游核心客户:
- 芯片设计巨头:苹果 (Apple,最大客户)、高通 (Qualcomm)、博通 (Broadcom)、英伟达
- 晶圆代工与封测:台积电 (TSMC)、日月光 (ASE)、安靠 (Amkor)
📈 5. 核心财务趋势与关键指标跟踪
| 财务年度 | 营业收入 ($M) | YoY 增速 | 毛利率 (%) | 营业利润率 (%) | 净利率 (%) | ROE (%) | 自由现金流 ($M) |
|---|---|---|---|---|---|---|---|
| FY22 | $3,155 | -14.8% | 59.2% | 27.5% | 22.7% | 31.5% | $612 |
| FY23 | $2,676 | -15.2% | 57.1% | 20.4% | 16.7% | 18.5% | $385 |
| FY24 | $2,750 | +2.8% | 56.8% | 21.2% | 17.5% | 19.8% | $450 |
| FY25 | $3,350 | +21.8% | 57.2% | 24.4% | 20.4% | 25.0% | $720 |
| FY26E | $4,100 | +22.4% | 58.0% | 26.5% | 22.0% | 30.0% | $950 |
📡 6. 动态投研雷达与关联外部笔记 (Dataview 聚合)
TABLE file.folder as "所属目录", file.mtime as "最新更新"
FROM "00_收件箱" OR "03_行业研究" OR "01_市场监控" OR "个股研究"
WHERE (contains(file.name, "泰瑞达") OR contains(file.name, "Teradyne") OR contains(file.name, "TER")) AND file.name != this.file.name
SORT file.mtime DESC
LIMIT 8
🔄 7. 边际变化日志 (Delta Log)
💡 买方动态跟踪:仅保留高价值研报纪要、重大利好催化与显著异动(|涨跌幅| ≥ 2.5%),滤除日常无序涨跌噪音。
- 2026-10-12:【首发建档覆盖】完成全维度深度剖析,建立 App Economy Insights 出版级财务流转桑基图模型,确立估值锚点与三场景推演。